ΠΑΕ ΠΑΟΚ: Τεχνοκρατικό Πλαίσιο Λειτουργίας & Ανάπτυξης
SHARE:

Η ανάλυση δεν κρίνει πρόσωπα ούτε αποφάσεις. Περιγράφει έναν μηχανισμό: πώς λειτουργεί σήμερα οικονομικά η ΠΑΕ, ποιοι παράγοντες κρατούν τα βιβλία της όρθια, και ποιοι δρόμοι υπάρχουν μπροστά. Το βασικό εύρημα — ότι ο ΠΑΟΚ έχει γίνει, στην πράξη, ένας σύλλογος που στηρίζεται στις μεγάλες πωλήσεις παικτών — δεν είναι κατηγορία· είναι διαπίστωση. Το πραγματικό ερώτημα που θέτει η μελέτη δεν είναι αν πουλάμε, αλλά πόσο πειθαρχημένα και συστηματικά — και τι χρειάζεται (γήπεδο, ακαδημία, scouting) ώστε οι πωλήσεις να χτίζουν τον σύλλογο αντί να τον αδειάζουν.
Οι εκτιμήσεις για το μέλλον είναι σενάρια εργασίας με ρητές παραδοχές, όχι προβλέψεις. Στόχος δεν είναι να πει κανείς «τι θα γίνει», αλλά να δει καθαρά τι διακυβεύεται — και να το συζητήσει με βάση αριθμούς, όχι εντυπώσεις.
Baseline: ελεγμένοι ισολογισμοί ΠΑΕ ΠΑΟΚ (Grant Thornton / ΓΕΜΗ) - χρήσεις 2022-23 · 2023-24 · 2024-25
Μεθοδολογικό σημείωμα
Το παρόν ενοποιεί τρία διαδοχικά σενάρια για την ΠΑΕ ΠΑΟΚ, από τεχνοκρατική σκοπιά και με ορίζοντα την καθιέρωση σε υπολογίσιμη ευρωπαϊκή ποδοσφαιρική οντότητα. Κάθε σενάριο χτίζει πάνω στο προηγούμενο: η αποτύπωση (Σενάριο 1) ορίζει τη βάση, το blueprint (Σενάριο 2) τον στόχο, και οι πορείες (Σενάριο 3) τους δρόμους υλοποίησης με τα ρίσκα τους.
Η ανάλυση πατά σε επαληθευμένα λογιστικά μεγέθη: τους ελεγμένους ισολογισμούς των χρήσεων 2022-23, 2023-24 και 2024-25. Τα μεθοδολογικά πλαίσια είναι: η ordoliberal αρχή «έσοδα = έξοδα» (η διοίκηση ως εγγυητής πειθαρχίας, όχι ως παίκτης), ο κανόνας UEFA Financial Sustainability (squad cost ratio, όριο 70%), το υπόδειγμα αποτίμησης ΚΕΠΕ 4/2025 και το υπόδειγμα «γήπεδο ως asset». Όπου υπεισέρχονται τρέχοντα γεγονότα μεταγενέστερα των χρήσεων (π.χ. πώληση Κωνσταντέλια), σημαίνονται ρητά ως δείκτες τάσης, εκτός των οικονομικών δεδομένων.
Σενάριο 1 — Αποτύπωση Υφιστάμενης Λειτουργίας
Baseline αναφοράς, θωρακισμένη με ιστορική σειρά τριετίας (ελεγμένοι ισολογισμοί). Οι δύο νεότερες χρήσεις δεν αλλάζουν το κεντρικό εύρημα — το επιβεβαιώνουν με βάθος.
1.1 Το δομικό εύρημα, σε τριετία
Το organic λειτουργικό αποτέλεσμα (αποτέλεσμα μετά φόρων μείον κέρδη μεταγραφών) είναι σταθερά και βαθιά αρνητικό, με διευρυνόμενη τάση. Η φαινομενική βελτίωση του καθαρού αποτελέσματος κρύβει επιδείνωση της λειτουργικής βάσης:
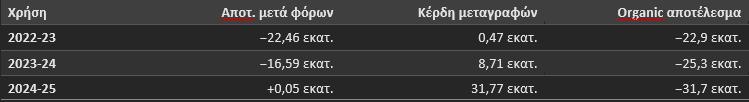
Ανάγνωση. Το «ιστορικά πρώτο θετικό αποτέλεσμα» (2024-25) δεν είναι σημείο καμπής στη βιωσιμότητα — είναι η κορύφωση της εξάρτησης από το trading. Το λειτουργικό έλλειμμα δεν συρρικνώνεται· διευρύνεται από −22,9 σε −31,7 εκατ. σε τρία χρόνια, καλυπτόμενο από ολοένα μεγαλύτερες πωλήσεις παικτών.
1.2 UEFA Squad Cost Ratio — το επαληθευμένο δεδομένο
Με βάση τα αναλυτικά κονδύλια της σημ. 11 των ισολογισμών, υπολογίζεται ο δείκτης squad cost (ευρεία ανάγνωση):
- Numerator = Αμοιβές προσωπικού ποδ. τμήματος + Αμοιβές τρίτων ποδ. τμήματος + Αποσβέσεις μεταγραφών
- Denominator (UEFA-style) = Λειτουργικά έσοδα + Λοιπά συνήθη έσοδα + Κέρδη μεταγραφών
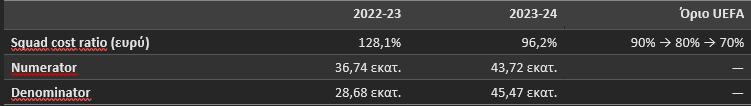
Ανάγνωση. Η αποκλιμάκωση (128% → 96%) δεν προήλθε από συγκράτηση κόστους — ο numerator ανέβηκε 36,7 → 43,7 εκατ. Προήλθε από τη διόγκωση του παρονομαστή: τζίρος +31% (ευρωπαϊκή συμμετοχή) και κυρίως κέρδη μεταγραφών από 0,47 σε 8,71 εκατ. Ακόμη και το βελτιωμένο 96,2% παραμένει πάνω από το όριο 90% του 2023/24. Η συμμόρφωση με το UEFA είναι, όπως και η καθαρή θέση, trading-dependent.
Μεθοδολογική σήμανση. Το 96-128% είναι το άνω όριο της εκτίμησης. Οι «Αμοιβές τρίτων» (27,6 → 32,2 εκατ.) περιλαμβάνουν κατά κύριο λόγο αμοιβές παικτών μέσω εταιρειών/δικαιωμάτων εικόνας, αλλά και γνήσιες μη-μισθολογικές υπηρεσίες (ιατρικά, scouting) που η UEFA δεν μετρά στον numerator. Ο πραγματικός δείκτης είναι πιθανώς λίγο χαμηλότερος, αλλά η τάξη μεγέθους (>90%, μη συμμορφούμενος χωρίς trading) στέκει. Για θεσμική χρήση, το ακριβές νούμερο απαιτεί τα αναλυτικά στοιχεία ΕΠΟ.
1.3 Κεφαλαιακή στήριξη μετόχου — ο τρίτος πυλώνας εξάρτησης
Η καθαρή θέση κρατήθηκε θετική αποκλειστικά μέσω αυξήσεων μετοχικού κεφαλαίου:
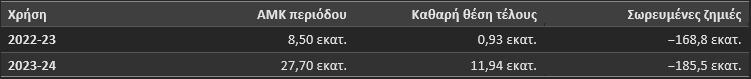
Η ΑΜΚ 2023-24 περιλαμβάνει 8,6 εκατ. από μετατροπή ομολογιών της Dimera. Και στους δύο ισολογισμούς ο ορκωτός (Grant Thornton) επισημαίνει ρητά ότι, λαμβανομένης της πλασματικής αξίας παικτών (άρθρο 76Α Ν.2725/1999), τα ίδια κεφάλαια έχουν καταστεί κατώτερα του ½ του μετοχικού και συντρέχουν οι προϋποθέσεις του άρθρου 119§4 Ν.4548/2018 — υποχρέωση σύγκλησης ΓΣ για λήψη μέτρων.
1.4 Ιδιοκτησία, Governance & Υποδομές
Το ιδιοκτησιακό είναι σταθερό (βασικός μέτοχος μέσω Dimera Ltd), με τη μετοχική βάση να ενισχύεται διαρκώς μέσω ΑΜΚ. Ο μετασχηματισμός οργανογράμματος (ανακοίνωση 28/4/2026) εισάγει διακριτές εταιρικές/αγωνιστικές λειτουργίες — σωστό θεμέλιο για τεχνοκρατικό sporting department.
Υποδομές. Η ΠΑΕ διατηρεί προπονητικό κέντρο στη Ν. Μεσήμβρια (Δ. Χαλκηδόνας). Για τη Νέα Τούμπα, ο ρόλος του ΤΕΘΑ είναι παραχώρηση περιμετρικού χώρου 29.284 τ.μ. βάσει Ν. 4572/2018 — όχι ιδιοκτησία/κατασκευή. Το γήπεδο (σήμερα ~28.700 → Νέα Τούμπα ~35.000+ θέσεις) είναι ο κρίσιμος μοχλός διαρθρωτικής εξυγίανσης εσόδων, που αναλύεται στα Σενάρια 2-3.
1.5 Τρέχον γεγονός-δείκτης: Πώληση Κωνσταντέλια (Αύγ. 2026)
Μεταγενέστερο των οικονομικών δεδομένων, αλλά κρίσιμο για την ανάγνωση του μοντέλου: ολοκληρώθηκε (16/8/2026) η πώληση Κωνσταντέλια στη Ντόρτμουντ — 26 εκατ. εγγυημένο + 6 εκατ. μπόνους (πακέτο έως ~32 εκατ.), ποσοστό μεταπώλησης ~17,5%. Ακριβότερη πώληση στην ιστορία του συλλόγου, ξεπερνώντας το ρεκόρ Τζίμα (~23,85 εκατ.) μετά από ~14 μήνες.
- Επιβεβαιώνει το trading model ως επαναλαμβανόμενο μοτίβο (Τζίμας 2024 → Κωνσταντέλιας 2026), όχι ως τυχαίο γεγονός.
- Ο Κωνσταντέλιας ήταν προϊόν ακαδημίας (12 χρόνια στα τμήματα υποδομής) — εμπειρικό στοιχείο υπέρ του «παράγει, δεν πουλά μόνο», που θεμελιώνει τη βιωσιμότητα του μοντέλου στα Σενάρια 2-3.
1.6 Συμπέρασμα Baseline
Η βιωσιμότητα της ΠΑΕ ΠΑΟΚ στηρίζεται σε τρεις εξωλειτουργικούς πυλώνες:
- Κέρδη μεταγραφών — καλύπτουν το organic έλλειμμα (~−31 εκατ.).
- Αυξήσεις κεφαλαίου από τον βασικό μέτοχο — κρατούν θετική την καθαρή θέση.
- Διογκωμένος από το trading παρονομαστής — κρατά διαχειρίσιμο τον UEFA δείκτη.
Κανένας δεν είναι επαναλαμβανόμενος με βεβαιότητα. Αυτό ορίζει το κενό που το Σενάριο 2 πρέπει να κλείσει: μετάβαση από trading-dependent σε operationally sustainable, με το trading ως σχεδιασμένο (όχι ευκαιριακό) εργαλείο αξίας.
Σενάριο 2 — Blueprint-Στόχος (Trading Model)
Target operating model. Στρατηγική κατεύθυνση: βιώσιμο, βιομηχανοποιημένο trading model (selling club). Η στρατηγική δεν αλλάζει από τα νέα δεδομένα — θωρακίζεται.
2.0 Η στρατηγική θέση σε μία πρόταση
Ο ΠΑΟΚ είναι ήδη selling club — αλλά ευκαιριακά, όχι συστημικά. Ο στόχος είναι να βιομηχανοποιηθεί η παραγωγή υπεραξίας ώστε η κερδοφορία να πάψει να είναι στοίχημα μιας καλής σεζόν πωλήσεων. Η κρίσιμη διάκριση που κρατά το μοντέλο όρθιο σε εξεταστική πίεση: selling club ≠ ευκαιριακές πωλήσεις. Ένα βιώσιμο trading model είναι βιομηχανοποιημένο — scouting/data pipeline, ακαδημία ως εργοστάσιο αξίας, buy-low/sell-high με πειθαρχία, επανεπένδυση σε υποδομές που ανεβάζουν την αποτίμηση παικτών.
2.1 Δικαιολόγηση trading έναντι retention
Το retention model (κράτημα ρόστερ) θα απαιτούσε budget Champions League που δεν υπάρχει — άρα επιστροφή στο owner-funded. Το trading χτίζει πάνω σε αυτό που ο ΠΑΟΚ ήδη κάνει καλά. Στην αρχική έκδοση το επιχείρημα στηριζόταν σε ένα έτος· τώρα τεκμηριώνεται ως δομικό μοτίβο τετραετίας:
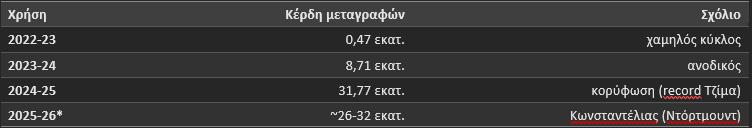
*Εκτός χρήσης, ως δείκτης τάσης. Το μοτίβο «μεγάλη πώληση/έτος» είναι πλέον σταθερό — ακριβώς η προϋπόθεση που το blueprint θέλει να βιομηχανοποιήσει.
Γραμμή ασφαλείας πωλήσεων
Η κυκλική εξάρτηση (πουλάω για να επιβιώσω / πρέπει να παραμείνω ανταγωνιστικός για να πουλάω ακριβά) διαχειρίζεται με ρητή γραμμή ασφαλείας: βάθος ρόστερ πριν την πώληση, ρυθμός 1-2 πωλήσεις/έτος αντί εκποίησης, σκελετός που δεν θυσιάζεται.
2.2 «Παράγει vs πουλά»: η εμπειρική απάντηση — ΠΑΡΑΓΕΙ
Το κρισιμότερο ανοιχτό ερώτημα του blueprint (η ακαδημία-ως-εργοστάσιο είναι πραγματική ή ρητορική;) έχει πλέον εμπειρική απάντηση. Ο Κωνσταντέλιας — 12 χρόνια στις ακαδημίες ΠΑΟΚ → πώληση ~30 εκατ. — είναι καθαρό προϊόν εσωτερικής ανάπτυξης. Επιβεβαιώνει ότι ο pipeline ακαδημία → πρώτη ομάδα → πώληση λειτουργεί ήδη στην πράξη.
Συνέπεια σχεδιασμού. Το blueprint δεν χρειάζεται να αποδείξει ότι το εργοστάσιο μπορεί να υπάρξει — χρειάζεται να το συστηματοποιήσει ώστε να παράγει με ρυθμό (1-2 πωλήσεις κορμού/έτος), όχι με τυχαίο timing 12ετίας.
2.3 Ο μηχανισμός (Player Trading Engine)
Οι πυλώνες του μηχανισμού που μετατρέπει το trading από ευκαιριακό σε συστημικό:
- Scouting / data pipeline — data-driven ανίχνευση και valuation discipline (buy-low), όχι απόφαση ενστίκτου.
- Ακαδημία ως εργοστάσιο αξίας — συστηματική παραγωγή παικτών με αγωνιστικό χρόνο και αξία μεταπώλησης.
- Ευρωπαϊκή παρουσία ως βιτρίνα — η league phase ανεβάζει την προβολή και την αποτίμηση των πωλήσιμων παικτών (sell-high).
2.4 Διαρθρωτική εξυγίανση εσόδων & το γήπεδο ως asset
Στόχος: μείωση της εξάρτησης από επιχορηγήσεις/χορηγίες (σήμερα ~70%), ανάπτυξη των εσόδων που ελέγχει το club:
- Matchday: νέο γήπεδο + δυναμική τιμολόγηση + hospitality. Στόχος: διπλασιασμός από ~7 εκατ.
- Εμπορικά/brand: διεθνοποίηση (ψηφιακά, merchandising, διεθνές κοινό ομογένειας), naming rights.
- Media: περιορισμένο περιθώριο στην ελληνική αγορά — ρεαλιστικά δευτερεύον.
- Ευρωπαϊκά: σταθεροποίηση league phase (η μεγαλύτερη μεταβλητή — βλ. §2.5).
Το γήπεδο χρηματοδοτεί την πειθαρχία του trading. Ισχυρότερα matchday έσοδα → μεγαλύτερος (και σταθερότερος) παρονομαστής UEFA → μικρότερη πίεση για ξεπούλημα. Σχεδιαστική συνέπεια: το μισθολόγιο σχεδιάζεται με βάση τον συντηρητικό παρονομαστή (μόνο λειτουργικά έσοδα, χωρίς κέρδη μεταγραφών), ώστε να μένει συμμορφώσιμο και σε σεζόν χωρίς μεγάλη πώληση.
2.5 UEFA Financial Sustainability ως δεσμευτικός περιορισμός
Ο κανόνας squad cost ratio < 70% είναι πλέον σκληρός (πρώτη πλήρης επιβολή 2025/26, αποφάσεις UEFA Ιούν. 2026). Ο σχεδιασμός ρόστερ/μισθών πρέπει να τον σέβεται. Το κρίσιμο σχεδιαστικό εύρημα — τώρα ποσοτικοποιημένο:
- Χωρίς κέρδη μεταγραφών, ο δείκτης 2023-24 θα ήταν 43,72 / (36,4 + 0,36) = 119% — εκτός ορίου.
- Με τα κέρδη μεταγραφών (+8,71 εκατ. στον παρονομαστή): 96,2% — πλησιάζει το όριο.
Ένα selling club με πειθαρχία έχει δομικό πλεονέκτημα στη συμμόρφωση UEFA έναντι ενός retention club: η ίδια η πώληση που χρηματοδοτεί το organic έλλειμμα είναι και το εργαλείο συμμόρφωσης. Benchmark προειδοποίησης: τα μη-βιώσιμα ευρωπαϊκά (83-89% εσόδων, 2022) είναι το αντιπαράδειγμα· στόχος ΠΑΟΚ σταθερά κάτω από 70%, με μονοπάτι προς 60-65% καθώς ωριμάζει το γήπεδο.
Μεθοδολογικό όριο. Το benchmark ξένων clubs είναι ενδεικτικό αλλά μη άμεσα εφαρμόσιμο λόγω διαφορετικής δυναμικότητας πρωταθλήματος/αγοράς. Ο σχεδιασμός γίνεται με ελληνικά δεδομένα.
2.6 Governance — προϋπόθεση, όχι λεπτομέρεια
- Ο μετασχηματισμός 28/4/2026 (διακριτές εταιρικές/αγωνιστικές λειτουργίες) είναι το σωστό θεμέλιο. Το trading model απαιτεί ισχυρό, τεχνοκρατικό sporting department.
- Μετάβαση από owner-funded σε self-sustaining: ο ρόλος του μετόχου αλλάζει από «χρηματοδότης ζημιών» σε «κεφαλαιακός εγγυητής επενδύσεων» (γήπεδο, ακαδημία, scouting) που αποπληρώνονται από το trading engine.
- Άρθρο 119§4 (ενεργό): η υποχρέωση σύγκλησης ΓΣ για τα ίδια κεφάλαια δεν είναι διαχειριστικό βάρος — είναι υπενθύμιση ότι η κεφαλαιακή βάση χρειάζεται διαρθρωτική, όχι ευκαιριακή, αποκατάσταση.
2.7 Κρίσιμοι δείκτες παρακολούθησης (KPIs)
- Λειτουργικό αποτέλεσμα πριν κέρδη μεταγραφών — η αληθινή μέτρηση προόδου. Τριετής τάση −22,9 → −25,3 → −31,7 εκατ.: η απόσταση από τον στόχο μεγαλώνει, όχι μικραίνει.
- Squad cost ratio (στόχος <70%, πορεία προς 60-65%).
- Matchday + εμπορικά ως % εσόδων (στόχος: από ~25% προς 45-50%).
- Καθαρό transfer balance ανά έτος (θετικό & σταθερό, όχι σπασμωδικό).
- Παίκτες ακαδημίας με αγωνιστικό χρόνο/πώληση ανά έτος.
- 5ετής δείκτης UEFA (ανοδικός) · ετήσιες συνεχόμενες συμμετοχές σε league phase.
2.8 Οι κίνδυνοι του μοντέλου (γέφυρα προς Σεν. 3)
- Αγωνιστικός κίνδυνος: ένα selling club μπορεί να πουλά τους καλύτερους και να μην είναι ανταγωνιστικό εγχωρίως → απώλεια league phase → κατάρρευση της «βιτρίνας».
- Εξάρτηση από scouting: το μοντέλο καταρρέει αν το scouting engine δεν παράγει σταθερά — απαιτεί επένδυση που σήμερα δεν φαίνεται στα κονδύλια.
- Κίνδυνος αγοράς: τιμές μεταγραφών & ζήτηση για παίκτες από «μικρές» λίγκες είναι εκτός ελέγχου του club.
- Κίνδυνος γηπέδου: καθυστερήσεις/υπερβάσεις στη Νέα Τούμπα αναβάλλουν τη διαρθρωτική εξυγίανση.
- Sequencing: το γήπεδο αργεί ενώ το trading χρειάζεται τώρα — «γέφυρα 3-5 ετών» που λύνει το Σενάριο 3.
- Ρευστότητα: αρνητικές λειτουργικές ροές καλύπτονται από πωλήσεις — αν μια σεζόν δεν έρθουν, το κενό είναι άμεσο.
Σενάριο 3 — Σενάρια Εξέλιξης (Πορείες Υλοποίησης)
Scenario planning πάνω στο blueprint. Τρεις πορείες — Συντηρητική / Ρεαλιστική / Επιθετική — που διαφέρουν σε παραδοχές (χρονισμός γηπέδου, επιτυχία scouting, ευρωπαϊκή σταθερότητα), όχι σε στρατηγική. Τα νούμερα είναι μοντελοποιημένες εκτιμήσεις με ρητές παραδοχές — όχι προβλέψεις.
3.0 Κοινή αφετηρία & νέα βάση εκκίνησης
Οι πορείες ξεκινούν από επαληθευμένη τριετή τάση, όχι από ένα σημείο:
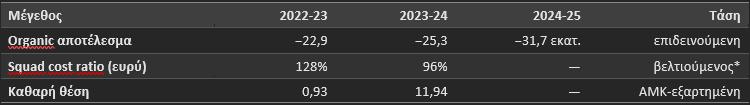
*Βελτίωση λόγω trading, όχι λόγω κόστους. Το ζητούμενο κάθε πορείας: να φέρει το λειτουργικό αποτέλεσμα πριν μεταγραφές από −31,7 εκατ. προς το μηδέν, μειώνοντας την εξάρτηση από ευκαιριακές πωλήσεις. Οι τρεις μεταβλητές που ορίζουν τη διαφορά: (1) χρονισμός & απόδοση Νέας Τούμπας, (2) απόδοση scouting/trading engine, (3) ευρωπαϊκή σταθερότητα.
3.1 Συντηρητική πορεία — «Το γήπεδο αργεί, το trading σώζει»
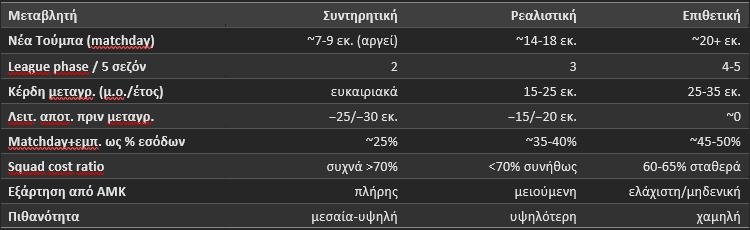
Παραδοχές. Νέα Τούμπα με καθυστερήσεις (matchday ~7-9 εκατ.)· ευρωπαϊκή παρουσία διακοπτόμενη (league phase 2/5 σεζόν)· trading ευκαιριακό (1 μεγάλη πώληση/1-2 χρόνια).
Ποσοτική εικόνα. Λειτουργικό αποτέλεσμα πριν μεταγραφές παραμένει ~−25 έως −30 εκατ. Βιωσιμότητα εξαρτάται πλήρως από πωλήσεις + ΑΜΚ. Squad cost ratio συχνά >70% σε σεζόν χωρίς πώληση → κίνδυνος κυρώσεων.
Έκβαση. Ο ΠΑΟΚ παραμένει εκεί που είναι — owner-dependent. Δεν είναι κατάρρευση, αλλά ούτε καθιέρωση. Το μοντέλο «τρέχει για να μένει στην ίδια θέση».
3.2 Ρεαλιστική πορεία — «Σταδιακή διαρθρωτική βελτίωση»
Παραδοχές. Νέα Τούμπα λειτουργεί εντός 5ετίας (matchday ~14-18 εκατ.)· league phase 3/5 σεζόν· trading μερικώς συστηματοποιημένο (1-2 πωλήσεις/έτος, μ.ο. κέρδος ~15-25 εκατ.).
Ποσοτική εικόνα. Λειτουργικό αποτέλεσμα πριν μεταγραφές βελτιώνεται προς ~−15 έως −20 εκατ. Matchday+τηλεοπτικά από 25% προς ~35-40%. Squad cost ratio διαχειρίσιμο <70% τις περισσότερες σεζόν.
Έκβαση. Ουσιαστική πρόοδος προς καθιέρωση. Το έλλειμμα συρρικνώνεται σε επίπεδο που η ΑΜΚ γίνεται «επενδυτική» (γήπεδο/ακαδημία) αντί «κάλυψης ζημιών». Η πιο πιθανή & πιο υγιής πορεία.
3.3 Επιθετική πορεία — «Πλήρης μετάβαση σε self-sustaining»
Παραδοχές. Νέα Τούμπα έγκαιρα & στο μέγιστο (matchday ~20+ εκατ.)· league phase 4-5/5 σεζόν· trading πλήρως βιομηχανοποιημένο (μ.ο. κέρδος 25-35 εκατ./έτος· η πώληση Κωνσταντέλια ~30 εκατ. ως ένδειξη οροφής).
Ποσοτική εικόνα. Λειτουργικό αποτέλεσμα πριν μεταγραφές πλησιάζει το μηδέν ή γίνεται οριακά θετικό. Matchday+εμπορικά ~45-50%. Squad cost ratio σταθερά 60-65%. Τα κέρδη μεταγραφών γίνονται καθαρό πλεόνασμα, όχι κάλυψη ελλείμματος.
Έκβαση. Πλήρης καθιέρωση — αυτοσυντηρούμενη ευρωπαϊκή οντότητα χωρίς ανάγκη ΑΜΚ για λειτουργία. Η λιγότερο πιθανή πορεία: απαιτεί να πετύχουν ταυτόχρονα και οι τρεις μεταβλητές.
3.4 Συγκριτικός πίνακας πορειών
3.5 Οι κρίσιμοι κόμβοι απόφασης (decision nodes)
Ανεξαρτήτως πορείας, η έκβαση κρίνεται σε συγκεκριμένα σημεία:
- Χρονισμός γηπέδου: κάθε έτος καθυστέρησης της Νέας Τούμπας = ένα έτος παραμονής στο ~25% διαρθρωτικών εσόδων. Ο #1 μοχλός.
- Η «γραμμή ασφαλείας πωλήσεων»: η πώληση Κωνσταντέλια (~30 εκατ.) είναι το πρώτο live test. Αν συνοδεύτηκε από επαρκή αντικατάσταση & διατήρηση διεκδίκησης league phase → ρεαλιστική/επιθετική. Αν αποδυνάμωσε την ομάδα → συντηρητική παγίδα. Η απάντηση φαίνεται στην πορεία 2026-27 (Europa League).
- Επένδυση σε scouting/data: χωρίς αυτήν, το trading μένει ευκαιριακό. Προϋπόθεση για ρεαλιστική/επιθετική — σήμερα δεν φαίνεται ως γραμμή κόστους.
- Πειθαρχία μισθολογίου έναντι UEFA: ο σχεδιασμός στον συντηρητικό παρονομαστή καθορίζει αν αποφεύγονται κυρώσεις στις «κακές» σεζόν.
3.6 Ο δείκτης βιωσιμότητας κάθε πορείας
Προτεινόμενος ενιαίος δείκτης αξιολόγησης προόδου, ανά έτος: Organic gap coverage ratio = (Κέρδη μεταγραφών + ΑΜΚ) / |Organic έλλειμμα|.
- Αν > 1 σταθερά → η οντότητα «τρέχει» σε εξωλειτουργική στήριξη (σημερινή κατάσταση).
- Στόχος καθιέρωσης → ο παρονομαστής (organic έλλειμμα) να τείνει στο μηδέν, ώστε ο δείκτης να πάψει να είναι κρίσιμος.
- Η πορεία που φέρνει το organic gap κάτω από ~10 εκατ. είναι η μόνη που μετατρέπει τον ΠΑΟΚ σε πραγματικά «υπολογίσιμη» (μη εξαρτημένη) οντότητα.
3.7 Σύνθεση — τι λένε μαζί τα τρία σενάρια
- Το trading model είναι ήδη σε εφαρμογή (Κωνσταντέλιας ~30 εκατ.) — το ερώτημα δεν είναι «αν» αλλά «πόσο πειθαρχημένα & συστηματικά».
- Ο καθοριστικός, ελεγχόμενος μοχλός είναι το γήπεδο — το μόνο που μετατρέπει ευκαιριακά έσοδα σε διαρθρωτικά και σταθεροποιεί τον παρονομαστή UEFA.
- Η μη-ελεγχόμενη μεταβλητή είναι η ευρωπαϊκή σταθερότητα — βιτρίνα & έσοδα ταυτόχρονα, αλλά εξαρτάται από αγωνιστικά αποτελέσματα.
- Ρεαλιστική = ο πιο πιθανός & υγιής στόχος — όχι πλήρης αυτοσυντήρηση, αλλά συρρίκνωση του ελλείμματος ώστε η ΑΜΚ να γίνει επενδυτική, όχι σωτήρια.
- Η μεγαλύτερη παγίδα — να μείνει στη συντηρητική πορεία νομίζοντας ότι είναι στη ρεαλιστική: να πουλά χωρίς να χτίζει το scouting/γήπεδο που κάνει τις πωλήσεις βιώσιμες. Τότε το «selling club» γίνεται απλώς «club που ξεπουλά».
Baseline αναφοράς: ελεγμένοι ισολογισμοί ΠΑΕ ΠΑΟΚ χρήσεων 2022-23, 2023-24, 2024-25 (Grant Thornton / ΓΕΜΗ). Μεθοδολογικά πλαίσια: ordoliberal «έσοδα = έξοδα», UEFA Financial Sustainability (squad cost ratio 70%), υπόδειγμα αποτίμησης ΚΕΠΕ 4/2025, «γήπεδο ως asset». Χωρητικότητα Νέας Τούμπας ~35.000 (ελάχιστη, ανακοινωμένη). Η πώληση Κωνσταντέλια (~30 εκατ., Ντόρτμουντ, Αύγ. 2026) είναι τρέχον γεγονός μεταγενέστερο των χρήσεων, εκτός οικονομικών δεδομένων. Οι ποσοτικές εκτιμήσεις των πορειών είναι μοντελοποιημένες με ρητές παραδοχές — όχι προβλέψεις.